CFOとしての原点
ソフトバンク流ファイナンスの
原体験
私の社会人としてのスタートは、固定電話が主流で、携帯電話がようやく普及し始めたばかりの時代の日本テレコムでした。2004年、同社がソフトバンクに買収されたことは、私のキャリア、ひいては人生の大きな転換点となりました。
ソフトバンクは、直収固定電話サービス「おとくライン」の立ち上げを目的として日本テレコムを買収しました。その直後から始まった設備投資は、それまでの日本テレコムでの常識を大きく超える規模で進められ、当時経理部で固定資産管理を担当していた私は、まさに怒涛の日々を送ることになりました。困難な状況でも全社一丸となり、驚異的なスピードで物事を動かしていく成長に向けた圧倒的なエネルギーこそがソフトバンクの本質であり、それが私の中に深く根付いた「変化を恐れないDNA」の原点となっています。
その後、財務部に異動し、私はさらなるソフトバンク流のダイナミズムを体験しました。「おとくライン」への大規模な投資を実行した結果、手元資金がタイトになる状況に直面した際、経営陣から下されたミッションは「計上した資産をリースなどを通じて最大限に資金化せよ」というものでした。資金調達と事業展開のサイクルを高速で回していく。このスピード感と発想が、現在の私のCFOとしての財務運営にも生きています。
近年、私が主導したプロジェクトの中で最も印象深いのは、日本初となった「社債型種類株式の上場」です。「成長投資と高水準の株主還元の両立」という、一見するとトレードオフの関係にある課題を解決するため、既存株主の希薄化を招かない資本性資金の調達という新しいスキームを形にしました。資本市場や関係各所にその本質的な価値を理解していただくには大きな苦労がありましたが、丁寧な対話を通じて市場に受け入れられたと自負しており、今では他社でも発行する事例が増えてきています。日本の資本市場の発展にも貢献できたと考えており、大きな手応えとなりました。
この経験から得た気づきは、単にスキームの技術的な説明をするのではなく、「なぜそれが必要なのか、その前提にある当社の戦略は何なのか」を一つのストーリーとして共有することが、市場との対話において重要だということです。また、当社の中で議論していることや意思決定の背景を分かりやすくお示しすることも重要だと考えています。CFOとなった今、当社の成長戦略や資本配分について、前提や考え方をできる限り分かりやすくお伝えし、資本市場の皆さまとの建設的な対話を通じて、信頼関係をより強固にしていきたいと考えています。
前CFOからの継承と、
新たに描くCFO像
「攻守のバランサー」として、
企業価値最大化に挑む
前任の藤原は、20年以上にわたりソフトバンクの財務部門をけん引し、今日の強固な財務基盤を築いてきた存在です。このポジションを引き継ぐことを見据えて、1年前から計画的に移行プロセスを実行してきました。藤原と行動をともにし、CFOの実務や判断のあり方を間近で体感できたことは極めて大きな経験でした。また、この準備期間を通じて社長の宮川との接点が大幅に増え、経営陣同士の会話や意思決定のプロセスを事前に共有できたことも、現在の確かな土台となっています。
私は、CFOの仕事で最も重要なのは、経営資源を能動的に配分し、「攻守のバランサー」となって企業価値を向上させることだと考えています。これまで資本政策の立案や資金調達に携わり、金融機関や投資家の皆さまとの関係構築にも深く関わってきました。
その中で培ってきたのは、成長への挑戦、株主還元の充実、財務健全性の維持という三つの要素をバランスさせる感覚です。財務規律を維持しながらも、成長機会を逃さず捉え、必要な経営資源を適切に配分することで、企業価値の最大化を目指していきます。
前中期経営計画
(2023~2025年度)の総括
成長投資と財務健全性を両立し、
次なる飛躍への基盤を構築
2025年度までの前中期経営計画は、通信料値下げによって影響を受けた事業基盤を再構築し、「次世代社会インフラ」の構築に向けた準備を進めることができた3年間でした。結果として、モバイルサービス売上の底打ち・反転を当初計画より1年前倒しで実現し、PayPayの成長もあって、毎期の連結売上高・営業利益・純利益の期初予想を上回る業績を達成できました。
こうした成果があったからこそ、将来に向けた先行投資にも積極的に取り組むことができました。AIデータセンターやAI計算基盤への設備投資として約2,000億円を投じており、これらの投資に対しては、社債型種類株式による調達資金なども活用し、財務健全性に配慮しながら資金を配分しました。成長投資を着実に実行しつつ、財務規律を維持できたことは、前中期経営計画における大きな成果だったと考えています。
一方で、AI関連ビジネスへの人材シフトや組織体制の整備は今後さらに強化すべきだと考えています。前中期経営計画では技術開発や事業化に向けた準備を進めてきましたが、その技術を本格的なビジネスへと昇華させるためには、技術部門だけでなく営業部門や財務部門を巻き込んだ強固な体制が不可欠です。新中期経営計画でAI関連ビジネスを成長ドライバーとして加速していけるよう、グループ全体の組織体制の整備を着実に進めています。
新中期経営計画
(2026~2030年度)に
込めた意志
長期視点で挑戦を続ける
5年計画とAI成長戦略
新中期経営計画を策定するにあたり、特に頭を悩ませた論点は三つありました。一つ目は、計画期間を3年にするか、5年にするかという点です。5年計画は、公表済みの長期ビジョンとも整合し、市場にも示しやすい一方で、AIをはじめとするテクノロジーやマクロ環境の変化が激しい時代において、5年先の目標を公表することには不確実性も伴います。これまでのソフトバンクは3年サイクルを基本とし、掲げた目標を着実に達成してきました。議論を重ねた結果、私たちはあえて5年計画を選択しました。変化の激しい時代だからこそ、長期的なビジョンを見据えて高い目標を掲げ、果敢に挑戦していく。それこそがソフトバンクのあるべき姿だと考えています。
二つ目は、投資家の皆さまからも多くの質問をいただいていた、AIの収益化をどのように示していくかという点です。今回の中期経営計画では、AI関連ビジネスをエンタープライズ事業の成長ドライバーとして明確に位置付け、「クラウド・AI」領域の売上成長率をお示ししました。中期経営計画の発表段階では、具体的な取り組みの開示に制約があり、「目標は意欲的だが、どのように達成するのか」という投資家の皆さまからのご指摘もありました。その後、協業や受注の進展を踏まえ、2026年8月には、2026~2027年度における「クラウド・AI」領域の売上年平均成長率30%というさらに具体的な成長目標をお示ししました。今後も実績を適時にお示しし、「クラウド・AI」領域の成長の蓋然性を投資家の皆さまにご納得いただけるよう努めていきます。
三つ目は、財務健全性を維持しながら、AIなどへの成長投資と継続的な増配をより高いレベルでバランスさせることをどのように説明するのかという点です。この課題を解決するため、キャピタルアロケーションの考え方を明確にお示ししました。通信事業への設備投資および継続的な増配は、安定的な通信事業と収益化が見込まれるAI関連事業からの営業キャッシュ・フローで賄います。その上で、AI関連などの成長投資は、財務健全性の目線(調整後ネットレバレッジ・レシオ※1を2倍台半ば)と資本効率性の目線(連結調整後ROE※2 20%前後)の両立を追求しながら実行していく考えです。この判断軸を社内外で共有できたことで、会社として一本芯の通った計画になったと考えています。
- [注]
-
- ※1
Aホールディングス(株)、LINEヤフー(株)および子会社、Bホールディングス(株)、PayPay(株)、PayPayカード(株)、PayPay銀行(株)、PayPay証券(株)などに係る純有利子負債と調整後EBITDA、割賦債権流動化に係る有利子負債および債権流動化現金準備金を除く。ネットレバレッジ・レシオ = 純有利子負債/調整後EBITDA(該当四半期の直近12カ月)
- ※2
(親会社の所有者に帰属する純利益-社債型種類株式の配当総額)/(親会社の所有者に帰属する持分-社債型種類株式の残高)
- ※1
資本コストを意識した投資と
ポートフォリオマネジメント
資本効率を追求し、
成長領域へ経営資源を再配分
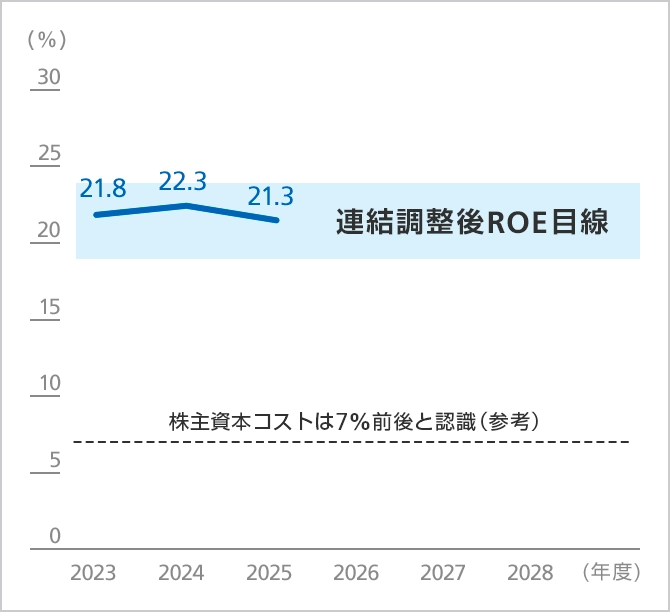
投資判断においては、資本コストを強く意識しています。当社は加重平均資本コスト(WACC)低減のため負債を有効に活用しており、通信事業を主とする会社全体のWACCは約5%の水準です。一方で、M&AやAI関連の新規事業は、既存の通信事業とはリスク特性が大きく異なるため、資本コストを十分に上回るIRRが見込める案件を優先します。投資判断にあたっては、資本コストを踏まえた規律ある判断軸のもと、案件ごとのリスク特性や戦略的意義、期待リターンなどを総合的に検証していきます。
ソフトバンクには現在、多くの企業から提携や協業の提案が寄せられています。非常にありがたいことですが、経営資源は有限です。当初想定していたシナジーが生まれない、あるいは事業環境が変化した場合には、CFOとして素早く軌道修正することが重要だと考えます。私の管掌部門である経営企画本部では、ポートフォリオ企業を定期的にモニタリングし、特に今後の財務リスクになり得る子会社・投資先を早期に把握できる仕組みを設けています。
損益の状況、事業計画との乖離、純資産の下落状況などを確認し、必要に応じて改善策を実行します。改善が見られない場合には、シナジーも含めて保有方針を確認し、売却・撤退も検討します。
新たな投資機会が増えるなかで、既存の事業や投資先も含めた全体の優先順位を、これまで以上に厳しく見極めていく必要があります。これまで取り組んできた事業を否定するものではありませんが、当社がフォーカスすべき領域をさらに明確にし、ポートフォリオの入れ替えも含めて、より高い収益性が見込まれる事業やAIなどの成長領域へ経営資源を移していくことが重要だと考えています。変化を恐れず、会社の形を柔軟に変えていけることは、ソフトバンクの強みの一つだと捉えています。
当社は、株主資本コストを7%前後と認識しています。これに対して、当社の連結調整後ROE※2は20%を上回る水準で推移しており、今後も20%前後の維持を目指します。ポートフォリオマネジメントを徹底し、資本効率を高める努力を続けることで、株主資本コストを大きく上回るROEを実現し、十分なエクイティスプレッド※3の確保を通じて、持続的な株主価値の向上につなげていきます。
- [注]
-
- ※3
ROE-株主資本コスト
- ※3
財務規律を効かせた資金調達
良好な格付けを維持し、
成長を支える強固な
財務基盤を構築
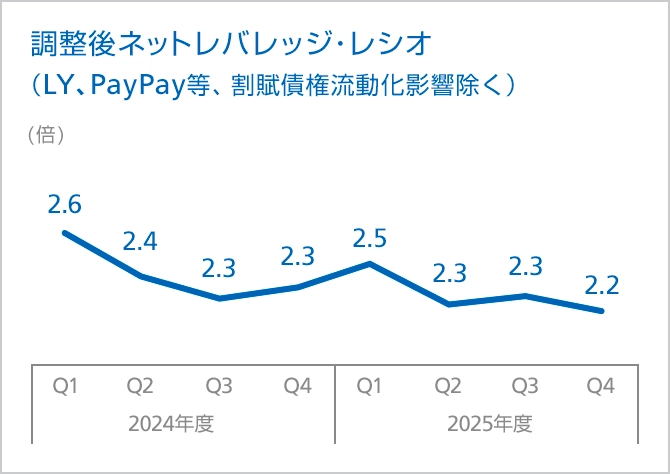
金利環境が変化するなか、負債の適切なコントロールは極めて重要な財務課題です。当社は「調達手段の多様化」「返済期限の分散」「固定・変動金利のバランス」という観点から、財務運営を行っています。2025年7月に初めて発行した外貨建て普通社債は、国内外の金利・為替動向を見極めながら、安定的な長期資金を大規模に確保する手段となりました。
また、当社は国内外の格付機関から良好な長期格付けを得ています。国内においては、(株)格付投資情報センター(R&I)から「A+」、(株)日本格付研究所(JCR)から「AA–」、海外においては、S&Pから「BBB」※4、Fitchから「BBB+」を取得しています。格付けを維持するための財務規律として、調整後ネットレバレッジ・レシオ※1の目線を2倍台半ばに設定しています。
成長の機を逃さず投資を実行するため、一時的にレバレッジが拡大することもあり得ますが、その後は中期的に調整後ネットレバレッジ・レシオ※1 2倍台半ばの水準に戻していく考えです。こうしたシナリオを丁寧に説明しながら、適切な財務運営を行っていきます。
- [注]
-
- ※4
S&Pのスタンドアローン評価(ソフトバンク(株)単独ベースでの信用力評価)はbbb+です。
- ※4
ソフトバンクグループ(株)
とのシナジーと、
独立性の担保
グループの強みを生かしながら、
少数株主利益を守る
ガバナンスを徹底
ソフトバンクグループ(株)との関係性は、当社が成長を加速させる上で大きな強みです。グローバルに活動するソフトバンクグループ(株)は、世界最先端のテクノロジー企業とのネットワークを有しており、その一員であることは、当社に多くの成長機会をもたらしています。一方で、独立性が損なわれ、少数株主の皆さまの利益を損なうようなことがあってはなりません。この点については、私を含め、業務執行を担う経営陣が強く意識しています。また、当社では取締役の過半数を独立社外取締役が占めていますが、それにとどまらず、ガバナンスを一層強化するため、自主的な取り組みとして「独立社外取締役会議」を設置しています。一定の基準を超える支配株主などとの重要な取引については、取締役会に先立ち、独立社外取締役のみで構成される「独立社外取締役会議」で、少数株主利益保護の観点から事前検討を行っていただく体制を整えています。
特にAI領域では、ソフトバンクグループ(株)やその関係会社と関連する取引が生じる場合もあります。そうした取引では利益相反が懸念され得る場合もあるからこそ、当社自身が「本当にソフトバンク自身の企業価値向上につながるのか」「少数株主の皆さまの利益に資するのか」という視点を徹底することが重要です。社外取締役の皆さまからは、個別の取引条件や妥当性にとどまらず、「その取引を通じて最終的に何を実現したいのか」「中長期的に当社にどのような価値をもたらすのか」といった、より本質的かつ大局的な観点からご意見をいただいています。こうした議論は、当社の意思決定やガバナンスをより強固なものにする上で、非常に重要だと感じています。
資本市場へのメッセージ
変化を恐れず挑戦を続け、
持続的な企業価値向上を実現する
当社は新しい中期経営計画を発表し、成長戦略を刷新するとともに、執行役員体制の若返りを図りました。荒削りな部分もあるかもしれませんが、若いリーダーシップならではの機動力と柔軟性を発揮し、これまで以上に未来を見据えた挑戦を加速していける体制になったと考えています。私自身は、社内のさまざまな部門と連携しながら、攻めと守りのバランスを取り、掲げた目標の達成を推進するとともに、資本市場との懸け橋としての役割を果たしていきます。最終的には、掲げた目標を達成し、結果でお示しすることが何より重要と考えています。
さらに、CFO管掌の組織においてもAI活用の先駆者でありたいと考えています。財務経理領域における業務効率化や経営管理の高度化にAIを活用し、そこで確立した活用事例を広く共有することで、日本中のCFOや経営者の皆さまのお役に立てる存在になることを目指します。これは、日本企業全体の競争力向上にもつながると信じています。
ソフトバンクはこれまでも、変化を恐れず挑戦を続けてきました。これからも、中長期的な成長に向けた挑戦、株主還元の充実、財務健全性のバランスを取りながら、企業価値向上に全力で取り組み、「世界に最も必要とされる会社」を目指していきます。
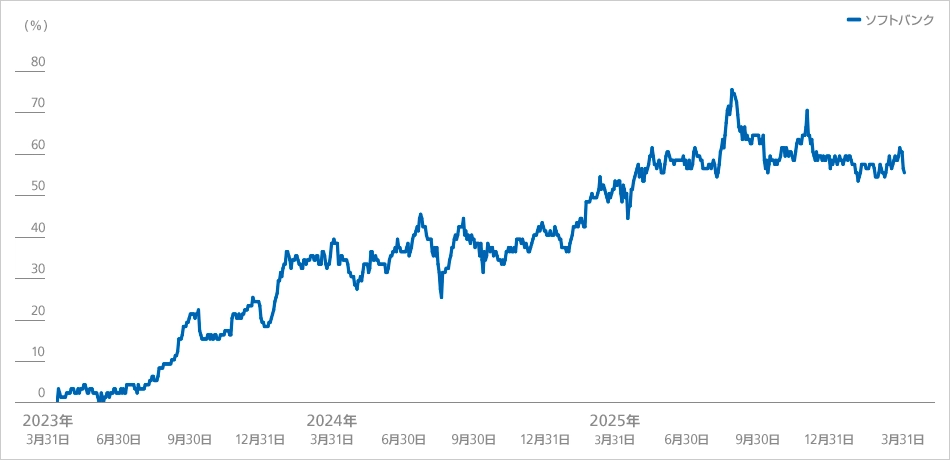
| (年度) | 2018 | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|---|---|---|
| 期末特価※5(円) | 124.7 | 137.5 | 143.9 | 142.8 | 152.9 | 195.1 | 208.4 | 211.1 |
| PER(倍) | 12.9 | 13.8 | 13.9 | 13.0 | 13.6 | 18.9 | 18.9 | 18.6 |
| PBR(倍) | 4.0 | 6.5 | 4.4 | 3.4 | 3.3 | 4.1 | 4.1 | 3.8 |
- [注]
-
- ※5
2024年10月1日を効力発生日として、普通株式1株につき10株の割合をもって株式分割を実施。2024年10月1日以前の期末株価については当該株式分割調整後の数値を記載
- ※5